Novo guia do CEBDS ajuda empresas a transformar informações de sustentabilidade e clima em dados consistentes para a gestão de riscos e as decisões financeiras.
O que é e qual a importância do Relato de Sustentabilidade
O Relato de Sustentabilidade é o processo pelo qual uma organização comunica como aspectos ambientais, sociais e de governança se relacionam com sua estratégia, suas operações e seus resultados. Mais do que uma publicação periódica, ele contribui para a transparência, a prestação de contas e o diálogo com investidores, clientes, trabalhadores, reguladores e demais públicos de interesse. Quando sustentado por dados consistentes, comparáveis e rastreáveis, o relato também apoia a gestão de riscos e oportunidades e amplia a capacidade da empresa de incorporar fatores de sustentabilidade às decisões financeiras e estratégicas.
O debate sobre a divulgação de informações financeiras relacionadas à sustentabilidade entrou em uma nova fase. Brasil e Reino Unido flexibilizaram a aplicação obrigatória dos padrões IFRS S1 e S2 para companhias abertas, mas mantiveram essas normas como referência para a produção de informações comparáveis e úteis aos investidores.
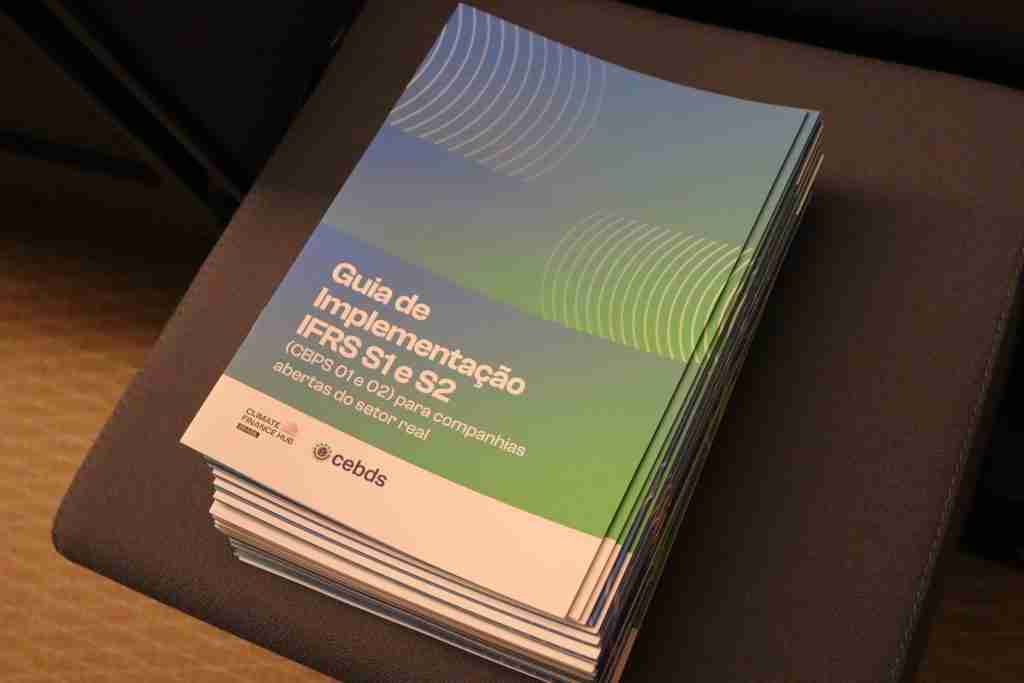
Em meio às mudanças regulatórias, o Conselho Empresarial Brasileiro para o Desenvolvimento Sustentável (CEBDS) lançou o Guia IFRS S1 e S2 na prática. A publicação apresenta caminhos para conectar riscos e oportunidades de sustentabilidade à contabilidade, às finanças, à gestão de riscos e à estratégia empresarial.
O guia foi construído a partir de uma jornada promovida pelo CEBDS e pelo Climate Finance Hub Brasil, que reuniu mais de 50 organizações em 2026. O conteúdo aborda materialidade financeira, governança, qualidade e rastreabilidade dos dados, efeitos financeiros e asseguração, além de apresentar uma metodologia de conexão contábil e exemplos de empresas brasileiras.
O que são IFRS S1 e S2
Publicadas em junho de 2023 pelo International Sustainability Standards Board (ISSB), vinculado à IFRS Foundation, as normas buscam estabelecer uma base global para as divulgações financeiras de sustentabilidade.
A IFRS S1 trata dos riscos e oportunidades relacionados à sustentabilidade que possam afetar o fluxo de caixa, o acesso a financiamento ou o custo de capital de uma empresa no curto, médio ou longo prazo. A IFRS S2 aplica essa abordagem especificamente aos riscos e oportunidades climáticos, incluindo riscos físicos e de transição.
As duas normas estruturam as informações em quatro pilares: governança, estratégia, gestão de riscos, métricas e metas. Seu foco está nas informações consideradas materiais para investidores e outros provedores de capital.
Na prática, a adoção exige mais do que acrescentar indicadores a um relatório de sustentabilidade. As empresas precisam estabelecer conexões entre dados ambientais e sociais, demonstrações financeiras, planejamento estratégico e decisões sobre investimentos.
Reino Unido adota modelo flexível
Em setembro, a Financial Conduct Authority (FCA), autoridade britânica responsável pela regulação do mercado financeiro, publicou suas regras definitivas para alinhar as divulgações dos emissores listados aos UK Sustainability Reporting Standards, versão britânica baseada nas normas do ISSB.
Durante a consulta pública, a FCA havia proposto tornar obrigatórias as divulgações climáticas correspondentes à IFRS S2. A decisão final adotou, porém, o modelo comply or explain, ou “cumpra ou explique”, tanto para as informações climáticas quanto para os demais temas de sustentabilidade.
Isso significa que os emissores abrangidos pelas regras poderão deixar de apresentar determinadas informações, mas terão de explicar no relatório anual quais requisitos não foram atendidos, as razões para isso e, quando aplicável, os próximos passos para avançar no reporte.
As novas regras valerão para exercícios iniciados em 1º de janeiro de 2027, com os primeiros relatórios publicados em 2028. A FCA também estabeleceu períodos de transição para informações sobre emissões de Escopo 3 e para as divulgações mais amplas da IFRS S1.
A decisão foi tomada após manifestações sobre custos, capacidade de implementação e competitividade do mercado britânico. Ao mesmo tempo, a autoridade manteve o entendimento de que informações climáticas e de sustentabilidade de qualidade são relevantes para a precificação de riscos e a alocação de capital.
Brasil também reviu a obrigatoriedade
No Brasil, a Comissão de Valores Mobiliários (CVM) havia estabelecido, por meio da Resolução CVM 193, a adoção obrigatória dos padrões do ISSB pelas companhias abertas a partir dos exercícios iniciados em 2026.
Em maio de 2026, a Resolução CVM 244 retirou essa obrigatoriedade e manteve a adoção voluntária. As empresas que decidirem publicar informações financeiras de sustentabilidade deverão observar as normas do Comitê Brasileiro de Pronunciamentos de Sustentabilidade (CBPS) e do ISSB e manter a divulgação por pelo menos três exercícios consecutivos.
A partir de 1º de janeiro de 2027, a companhia aberta que optar por não arquivar o relatório deverá justificar sua decisão em comunicado ao mercado. O modelo brasileiro, chamado pela CVM de “pratique ou explique”, aproxima-se da lógica adotada posteriormente pelo Reino Unido, embora existam diferenças nos procedimentos e no alcance das duas regulamentações.
A mudança na CVM não encerra a agenda regulatória no país. Banco Central, Superintendência de Seguros Privados (Susep) e Superintendência Nacional de Previdência Complementar (Previc) possuem iniciativas próprias relacionadas à gestão e à divulgação de riscos ambientais, sociais e climáticos. O ambiente regulatório, portanto, permanece em evolução e pode produzir exigências distintas para diferentes setores.
Qualidade do reporte ganha importância
A flexibilização da obrigatoriedade não elimina a demanda do mercado por informações confiáveis. Investidores, instituições financeiras, seguradoras, agências de classificação de risco e integrantes das cadeias de valor continuam utilizando dados de sustentabilidade para analisar riscos, precificar ativos e orientar decisões.
O Reporting Matters Brasil 2025, desenvolvido pelo CEBDS, oferece um retrato desse amadurecimento. A terceira edição analisou 82 relatórios corporativos e constatou que 84% passaram por algum nível de auditoria externa. O levantamento também mostrou que 99% das empresas utilizavam ao menos uma norma ou ferramenta global de reporte.
Nesse contexto, as duas frentes de atuação do CEBDS são complementares. A Câmara Temática de Finanças Sustentáveis apoia a preparação técnica e a integração das informações de sustentabilidade às decisões financeiras. O Reporting Matters acompanha a qualidade e a evolução dos relatos publicados pelas empresas, identificando avanços e desafios relacionados à estratégia, governança, controle e credibilidade.
Da conformidade à decisão empresarial
A abordagem apresentada pelo novo guia parte do entendimento de que o valor das IFRS S1 e S2 não depende apenas de sua obrigatoriedade legal. Dados climáticos e de sustentabilidade consistentes permitem identificar exposições, antecipar efeitos financeiros, aprimorar decisões de investimento e dialogar com o mercado de capitais.
Essa transformação exige participação coordenada das áreas de sustentabilidade, contabilidade, finanças, riscos, auditoria, estratégia e governança. Também demanda sistemas de controle capazes de demonstrar a origem, a metodologia e a consistência das informações divulgadas.
Mesmo em um ambiente regulatório mais flexível, empresas que avançarem nessa integração estarão mais preparadas para responder a investidores, reguladores e parceiros comerciais e para compreender como os riscos de sustentabilidade afetam suas perspectivas financeiras.
O Guia IFRS S1 e S2 na prática está disponível no site do CEBDS.